Bước sang năm 2026, giữa một “ma trận” thông tin về chi phí từ 80 triệu đến hàng trăm triệu đồng, cùng những lời quảng cáo “đi Nhật 0 đồng” đầy rẫy trên mạng xã hội, người lao động rất dễ rơi vào trạng thái hoang mang.
Liệu có thực sự cần một số vốn khổng lồ để chạm tay vào giấc mơ Nhật Bản, hay có những con đường tắt an toàn và tiết kiệm hơn mà bạn chưa biết?
Tổng Hợp Chi Phí Đầu Tư Ban Đầu (Tại Việt Nam)
Mỗi diện đơn hàng sẽ có mức “chi phí” khác nhau. Các bạn cần lựa chọn dựa trên khả năng tài chính hiện có và mục tiêu dài hạn của mình.

Bảng so sánh chi phí theo diện đơn hàng (Cập nhật 2026):
| Diện đơn hàng | Thời hạn | Tổng chi phí ước tính (VNĐ) | Đặc điểm |
| TTS 1 năm | 1 năm | 40.000.000 – 55.000.000 | Phí thấp, hoàn vốn nhanh, phù hợp tích lũy ngắn hạn. |
| TTS 3 năm | 3 năm | 80.000.000 – 120.000.000 | Lựa chọn phổ biến nhất, thu nhập và tích lũy ổn định. |
| Tokutei (Kỹ năng đặc định) đi mới | 5 năm | 80.000.000 – 140.000.000 | Lương cao ngang người Nhật, lộ trình lên đến 5 năm. Y/C đỗ N4 và đỗ kỳ thi kỹ năng đặc định |
| Tokutei (Kỹ năng đặc định) quay lại | 5 năm | 20.000.000 – 40.000.000 | Y/C có đầy đủ giấy tờ sau khi hoàn thành 3 năm TTS |
| Kỹ sư | Dài hạn | 80.000.000 – 150.000.000 | Yêu cầu bằng cấp, thu nhập cao, cơ hội định cư. |
Đây là danh sách các khoản phí “cứng” mà mình muốn các bạn ghi nhớ để không bị động:
- [ ] Khám sức khỏe: 700.000 – 2.000.000 VNĐ (tại bệnh viện chỉ định của Bộ Y tế).
- [ ] Đào tạo tiếng Nhật & nghề: Học phí N5-N4, giáo trình và đồng phục (dao động 15 – 35 triệu VNĐ).
- [ ] Lệ phí Visa: Khoảng 610.000 – 700.000 VNĐ.
- [ ] Hộ chiếu & Hồ sơ: Khoảng 1.000.000 – 2.000.000 VNĐ.
- [ ] Quỹ hỗ trợ việc làm ngoài nước: 100.000 VNĐ (Phí hành chính bắt buộc của Nhà nước).
Điểm nhấn: Đơn hàng 1 năm giúp giảm áp lực vay vốn ban đầu và hoàn vốn rất nhanh (2-3 tháng). Tuy nhiên, nếu nhìn vào bài toán dài hạn, các đơn hàng 3 năm hoặc 5 năm (Tokutei) mới là chìa khóa để tạo ra số vốn lớn từ 800 triệu đến hơn 1 tỷ đồng.
Công Thức Tính Lương Thực Lĩnh & Chi Tiêu Tại Nhật
Để quản lý dòng tiền hiệu quả, các bạn cần nắm rõ sự khác biệt giữa “Lương thực nhận” và “Tiết kiệm thực tế”. Hãy thuộc lòng công thức này:
Lương Thực Lĩnh (Net) = Thu nhập(lương cơ bản + tăng ca) – (Thuế + Bảo hiểm + Nhà ở + Điện nước)
Tiền Tiết Kiệm Thực Tế = Lương Net – (Tiền ăn + Internet + Chi tiêu cá nhân)
Các khoản chi phí sinh hoạt cơ bản hàng tháng (Ước tính):
- Tiền ăn: 20.000 – 25.000 Yên (nếu tự nấu ăn sẽ tiết kiệm được 50% so với ăn ngoài).
- Internet & Điện thoại: 5.000 – 10.000 Yên.
- Đi lại & Tiêu vặt: 5.000 – 10.000 Yên.
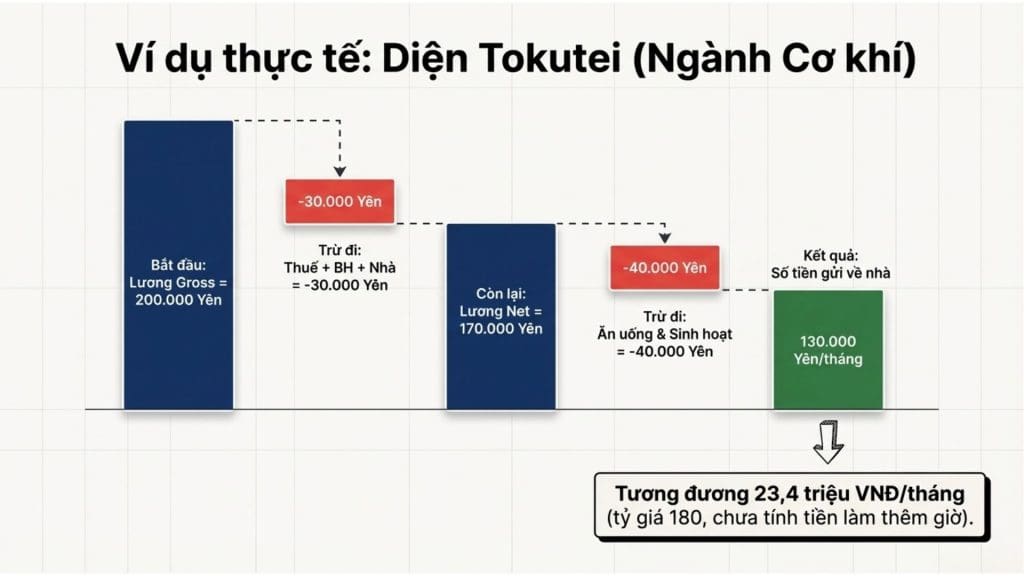
Ví dụ thực tế: Diện Tokutei (Kỹ năng đặc định) ngành Cơ khí
- Lương Gross: 200.000 Yên.
- Khấu trừ (Thuế + BH + Nhà): -30.000 Yên.
- Lương Net (Thực nhận): 170.000 Yên (~30,6 triệu VNĐ).
- Tiền ăn & sinh hoạt: -40.000 Yên.
- Số tiền gửi về nhà: 130.000 Yên/tháng (Tương đương khoảng 23,4 triệu VNĐ, tính theo tỷ giá 180 JPY/VND, chưa tính tiền làm thêm giờ).
Bài Toán Hoàn Vốn & Kế Hoạch Tích Lũy
Mục tiêu lớn nhất là bao giờ các bạn sẽ “về đích” tài chính? Hãy nhìn vào bảng dự toán hoàn vốn và tích lũy dưới đây:
| Diện lao động | Thời gian hoàn vốn | Tổng tích lũy dự kiến (VNĐ) |
| TTS 3 năm | 10 – 14 tháng | 600.000.000 – 800.000.000 |
| Tokutei 5 năm | 6 – 9 tháng | 1.100.000.000 – 1.200.000.000 |
| Kỹ sư | 4 – 6 tháng | Trên 1.200.000.000 |
Khoản “Thưởng thêm” từ Nenkin: Sau khi hoàn thành hợp đồng và trở về Việt Nam, các bạn sẽ nhận được khoản hoàn thuế/bảo hiểm hưu trí (Nenkin). Với đơn hàng 3 năm, số tiền này đạt khoảng 300.000 Yên (tương đương hơn 54 triệu VNĐ). Đây là khoản vốn “vàng” để các bạn khởi nghiệp hoặc đầu tư sau khi kết thúc hành trình.
Quản Trị Rủi Ro & Đòn Bẩy Tài Chính Hợp Pháp
Nếu không có sẵn tiền mặt, các em hãy sử dụng các nguồn vay vốn uy tín theo chính sách mới nhất của Nhà nước:
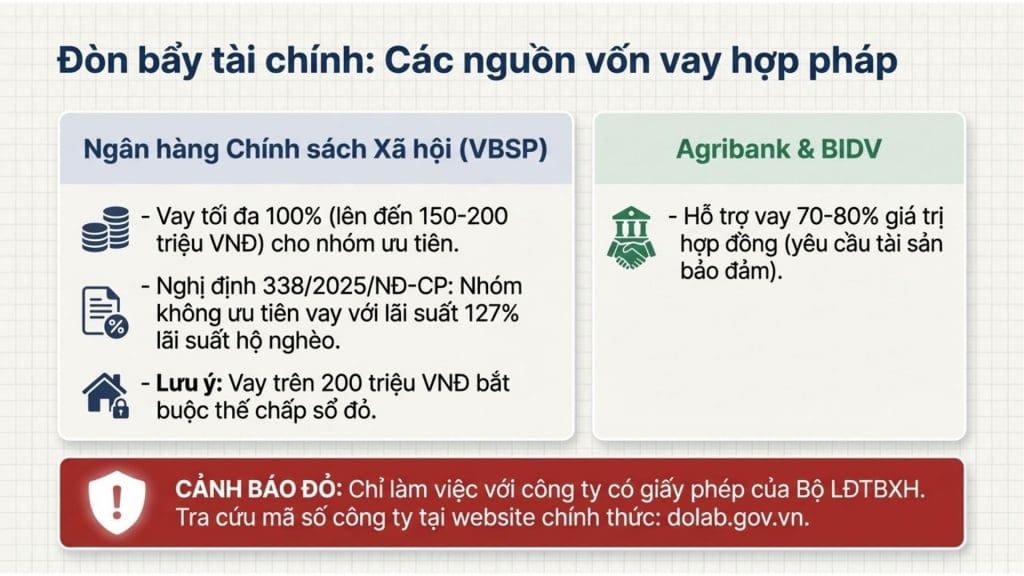
- Ngân hàng Chính sách Xã hội (VBSP): Cho vay tối đa 100% chi phí (lên đến 150-200 triệu VNĐ) cho hộ nghèo, dân tộc thiểu số với lãi suất ưu đãi bằng mức lãi suất hộ nghèo.
- Nghị định 338/2025/NĐ-CP:
- Các đối tượng không thuộc nhóm ưu tiên được vay với lãi suất bằng 127% lãi suất hộ nghèo.
- Các khoản vay trên 200 triệu VNĐ bắt buộc phải có tài sản thế chấp (sổ đỏ).
- Agribank, BIDV: Hỗ trợ vay 70-80% giá trị hợp đồng, yêu cầu tài sản bảo đảm.
CẢNH BÁO ĐỎ:
- Kiểm tra pháp lý: Chỉ làm việc với các công ty có giấy phép của Bộ LĐTBXH. Tra cứu mã số công ty tại website chính thức:
dolab.gov.vn.
Chủ Động Tài Chính – Làm Chủ Tương Lai
Lập kế hoạch tài chính sớm chính là “tấm khiên” vững chắc nhất bảo vệ các bạn trước những cạm bẫy tài chính. Để tối ưu hóa số tiền gửi về cho gia đình:
- Ưu tiên tự nấu ăn: Đây là cách nhanh nhất để tiết kiệm hàng triệu đồng mỗi tháng.
- Chọn vùng chi phí thấp: Các tỉnh như Fukuoka, Hiroshima có mức sống rẻ hơn Tokyo 20-30% nhưng thu nhập vẫn rất ổn định, giúp tích lũy thực tế cao hơn.
- Tận dụng giờ làm thêm (Zangyou): Đây là nguồn thu nhập không bị khấu trừ nhiều loại phí, giúp rút ngắn thời gian hoàn vốn xuống còn 4-6 tháng.
Chúc các bạn bản lĩnh, kiên trì và sớm gặt hái được những thành quả tài chính xứng đáng.


Bạn muốn tư vấn thêm thông tin, vui lòng liên hệ qua hotline 0984190286 hoặc Zalo: 0984190286 để được hỗ trợ nhanh chóng và tận tình.